

Mathematics (수학분야 95.8 percentile 국제 저명저널 (2023년 JCR기준)) 논문 채택 (1저자: 김혁수, 교신저자: 김세준 교수)
첨부파일

Mathematics (수학분야 95.8 percentile 국제 저명저널 (2023년 JCR기준)) 논문 채택(1저자: 김혁수, 교신저자: 김세준 교수)
컴퓨터공학과 김혁수 학생 (2024.2 박사졸업, 지도교수: 김세준 교수)과 김세준 교수가 작성한 논문
"Estimating Asset Pricing Models in the Presence of Cross-Sectionally Correlated Pricing Errors"가 Mathematics에 게재되었다.
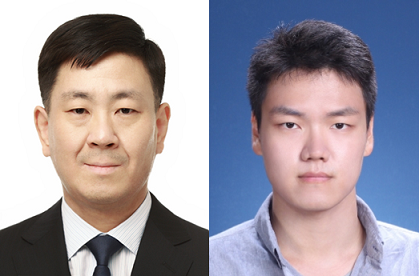
▶ (왼쪽부터) 김세준 교수(지도교수), 김혁수 학생(박사졸업생)
이 논문은 자산 가격결정 모형(asset pricing model)을 추정하는 문제에서, 기존 추정 방법들이 고려하지 않았던 금융 데이터에 존재하는 현상을 포착할 수 있는 새로운 추정 방법을 제시한 연구의 결과이다. 본 연구는 다수의 금융 자산 수익률의 시계열 공변동성과 횡단면 가격 오류를 동시에 최소화하기 위해 min-max 최적화 문제를 제안하고, 이를 통해 팩터와 팩터 로딩을 추정한다. 또한, 이 최적화 문제의 해를 구하기 위한 근사 알고리즘을 제시한다. 실증 분석 결과, 제안한 추정 방법이 자산 가격결정 모델의 설명력이 제한적인 경우 기존 팩터 모델보다 우수함을 입증하였다.