

우수국제학술대회 IEEE BigData 2022 정규발표 논문 채택 및 Student Travel Award 수상
첨부파일

우수국제학술대회 IEEE BigData 2022 정규발표 논문 채택 및 Student Travel Award 수상
컴퓨터공학과 머신러닝 연구실의 서강현(석·박통합과정 및 제1저자)와 교신저자인 양지훈(지도교수)가 작성한 'Exploring Multi-Time Context Vector and Randomness for Stock Movement Prediction' 제목의 논문이 2022 IEEE International Conference on Big Data(IEEE BigData 2022)에 정규 논문으로 게재가 확정되었다. 또한 제1저자인 서강현 학생은 이번 학회에서 Student Travel Award에 또한 입상하여 수상할 예정이다.
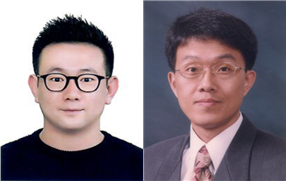
▲ (왼쪽부터) 서강현(석·박통합과정생)과 양지훈(지도교수)
IEEE BigData 학회는 컴퓨터 과학 분야에서 빅 데이터를 이용한 최신 이론 및 다양한 응용 연구들을 발표하고 공유하는 국제 학회이며, 정보과학회 소프트웨어 우수학술대회 목록에 등재되어 있다. 제1저자인 서강현 학생이 수상하게 될 Student Travel Award는 채택된 논문 중에서 우수한 역량의 논문을 저술한 학생에게 부여하는 상으로써 소정의 참가비용을 지원받게 된다.
해당 연구에서는 다음 날의 주식 종가가 전날 대비 올랐는지 내렸는지를 이진분류(binary classification) 방법으로 예측하는 연구로써 시계열 데이터 학습에 뛰어난 성능을 보이는 재귀적 신경망 네트워크(recurrent neural network)와 자연어 처리와 컴퓨터 비전 분야에서 주요하게 사용되고 있는 multi-head attention 기법을 응용하였다.
본 연구의 동기는 사람이 실제로 주식 투자를 결정할 때 다음날의 주가 움직임을 예측하게 되는데, 이 때, 캔들스틱 차트(candlestick chart)를 다양한 길이로 보며 예측에 관련된 정보를 얻는 것에 착안하여 위에 언급한 2가지 딥러닝 모델을 결합하였다. 또한 경제학의 세부 분야인 시장 미시구조론에서 언급한 '노이즈 트레이더(Noise Trader, 정확한 정보에 의한 합리적 분석과 판단에 따라 투자하는 것이 아니라 주관적 판단이나 근거없는 루머에 따라 뇌동매매하는 투자자를 의미함)'로 인한 주가 움직임을 반영하기 위해 학습 가능한(trainable) 가우시안 노이즈 분포 (Gaussian noise distribution)를 설정하여 해당 분포에서 노이즈(noise)를 샘플링(sampling)하여 주가 예측에 사용하였다.
본 연구의 실험 결과, 주가 예측의 실험 결과에서는 당시 최신의 모델 보다 향상된 예측 정확도 및 신뢰성을 보여주었으며, 백테스트를 통한 주식 기반 포트폴리오 트레이딩 시뮬레이션에서 또한 높은 누적 수익률을 보여주었다.
IEEE BigData 2022 링크: https://bigdataieee.org/BigData2022/